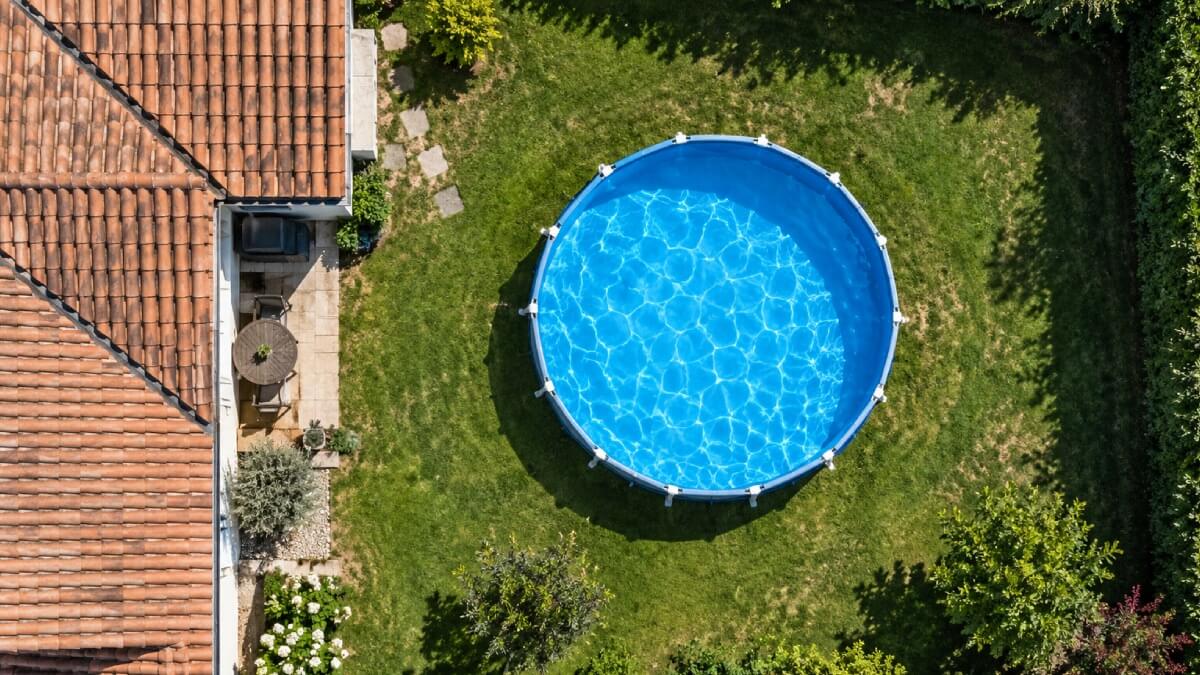
Un carton d'emballage posé sur l'herbe, quelques tubes métalliques emboîtés ou un boudin gonflé au compresseur, puis des milliers de litres d'eau pour passer la saison estivale au frais.
Beaucoup de familles pensent qu'une piscine hors-sol achetée en grande surface échappe à tous les contrôles de l'administration. Dès que les températures baissent et que le bassin reste posé sur la pelouse, le piège se referme. L'administration fiscale dispose d'outils redoutables pour débusquer les bassins oubliés et adresser l'addition aux propriétaires négligents.
Le ciel surveillé par l'intelligence artificielle
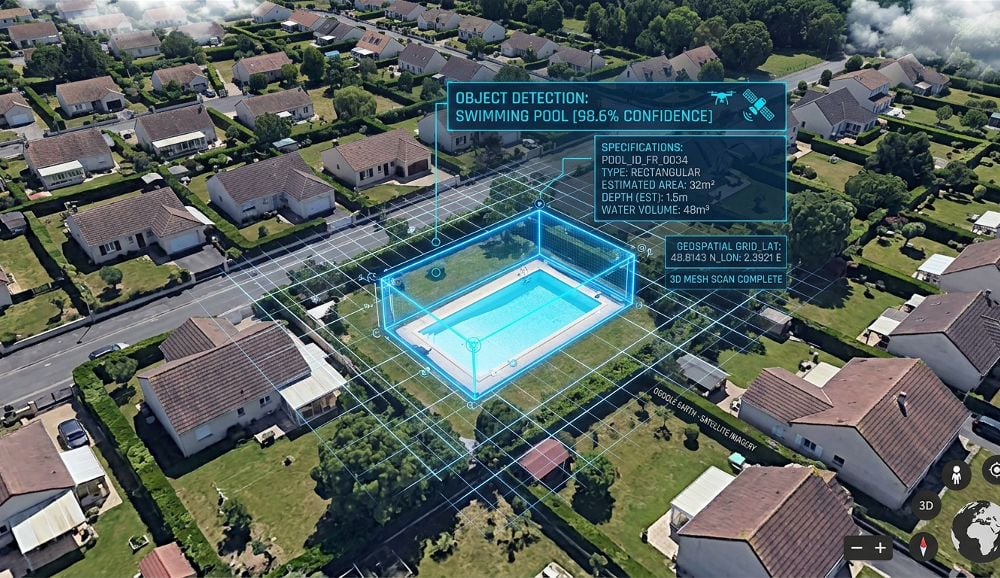
Depuis le déploiement national du programme « Foncier Innovant » piloté par la Direction générale des Finances publiques, le fisc ne compte plus sur les passages aléatoires sur le terrain. L'administration croise désormais les prises de vue aériennes haute résolution de l'Institut national de l'information géographique et forestière avec les plans cadastraux, grâce à des algorithmes conçus pour repérer les moindres anomalies du bâti.
Chaque tache d'eau ou forme géométrique bleue est détectée depuis les airs. Le dispositif a déjà permis d'identifier plus de 140 000 piscines non déclarées partout en France, générant plus de 40 millions d'euros de recettes fiscales supplémentaires pour les collectivités locales. Face à un cliché aérien précis, l'argument de la structure gonflable ou du kit démontable ne suffit pas à clore le dossier.
Le seuil des 10 m² et des trois mois
Les textes de loi établissent une frontière stricte entre le simple loisir temporaire et l'aménagement taxable. Selon le Code de l'urbanisme, une piscine hors-sol est dispensée de formalité en mairie seulement si elle remplit l'une de ces conditions : mesurer 10 m² ou moins, ou bien rester installée moins de trois mois consécutifs par an. Ce délai d'installation tombe même à 15 jours si la propriété se trouve dans un secteur protégé ou aux abords d'un monument historique.
Dès qu'une structure dépasse 10 m² de surface et reste dans le jardin plus de trois mois dans l'année, la réglementation change radicalement. Une piscine tubulaire de 15 m² montée au mois de juin et encore pleine d'eau à la fin de l'automne impose le dépôt d'une déclaration préalable de travaux en mairie. La réglementation ne s'intéresse pas à la présence de parois souples en PVC : la durée continue de présence sur la parcelle suffit à créer l'obligation légale.
Taxe foncière et amende minimale de 1 200 euros
L'impact frappe sur deux volets distincts. Le premier concerne directement les impôts locaux. Pour l'administration fiscale, toute piscine installée de façon durable constitue une dépendance bâtie apportant une plus-value au logement. Elle intègre le calcul de la valeur locative cadastrale et provoque une majoration de la taxe foncière, généralement comprise entre 100 et 400 euros par an selon les taux communaux.
L'absence de déclaration sous 90 jours après l'installation expose le contribuable à un redressement rétroactif sur les quatre dernières années non prescrites, avec des intérêts de retard et une majoration fiscale pouvant atteindre 40 % en cas d'omission délibérée.
Le second volet relève de l'urbanisme. Selon l'article L. 480-4 du Code de l'urbanisme, l'installation d'un bassin soumis à autorisation sans déclaration préalable constitue une infraction pénale. Le texte sanctionne cette situation par une amende comprise entre 1 200 et 6 000 euros par mètre carré de surface de bassin, avec un plancher minimal légal fixé à 1 200 euros. Un oubli qui transforme rapidement un équipement de détente en litige financier sévère.
La démarche pour éviter les pénalités
Pour rester dans les clous sans subir de taxation sur un bassin démontable, la méthode consiste à vider, sécher et ranger la structure avant l'échéance des trois mois. Si le bassin reste dehors tout l'hiver sous une bâche, le propriétaire doit régulariser la situation en mairie par une déclaration préalable, puis mettre à jour sa déclaration foncière dans l'espace « Gérer mes biens immobiliers » sur impots.gouv.fr.
En cas de courrier d'avertissement envoyé par le fisc après une détection aérienne, le contribuable dispose de 30 jours pour répondre, fournir des justificatifs prouvant le caractère purement temporaire du bassin, ou régulariser sans attendre l'application d'amendes.
Source : Service-Public (DILA) & Légifrance