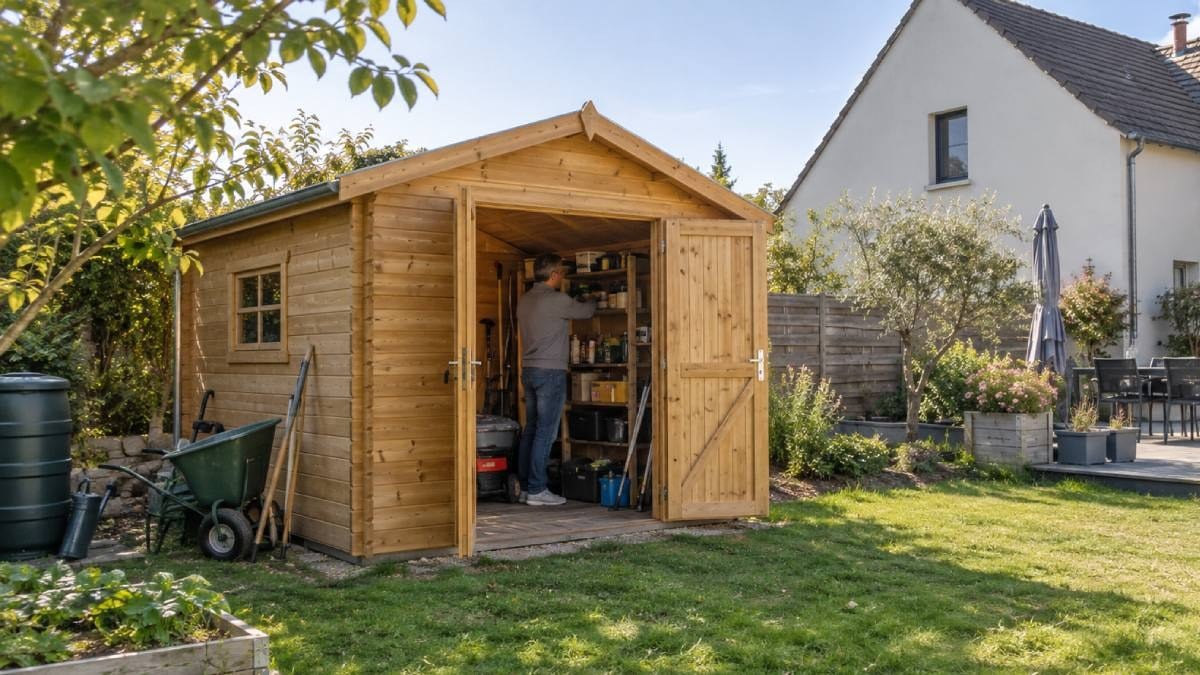
Le montant que vous avez payé en magasin pour votre abri de jardin n'intéresse pas l'administration fiscale. Ce qui l'intéresse, c'est un mètre ruban tenu à la verticale à l'intérieur. S'il indique plus de 1,80 mètre sous plafond, l'abri crée de la surface taxable. En dessous, il n'en crée aucune, quelle que soit sa taille au sol.
C'est tout le paradoxe de la taxe d'aménagement, cet impôt que l'on surnomme « taxe abri de jardin ». Elle ne regarde ni le matériau, ni le prix, ni même le fait que la structure soit démontable. Elle regarde deux chiffres.
5 m² et 1,80 mètre : les deux seuils qui décident de tout
La règle est posée par Service-Public, dont la fiche a été vérifiée le 1er janvier 2026. La taxe s'applique dès qu'une surface de plancher close et couverte est créée, à condition que sa superficie dépasse 5 m² et que la hauteur sous plafond atteigne ou dépasse 1,80 mètre. Les deux conditions sont cumulatives.
Concrètement, un abri de 4 m² ne déclenche rien : en dessous ou à 5 m², la construction est exonérée de plein droit. Un abri de 12 m² à toiture plate très basse, dont aucune partie n'atteint 1,80 mètre, ne crée pas non plus de surface taxable. En revanche, la plupart des abris vendus en kit dans les grandes surfaces de bricolage dépassent largement ce seuil de hauteur, puisqu'on doit pouvoir s'y tenir debout.
Attention à ne pas confondre les deux étages de la règle. Côté urbanisme, une construction de plus de 5 m² impose une déclaration préalable en mairie, et un permis de construire au-delà de 20 m². Un abri bas et large peut donc nécessiter une déclaration tout en générant zéro euro de taxe d'aménagement. Les deux calculs ne suivent pas la même logique.
Pourquoi une pergola ne coûte rien et une véranda si
Le critère « clos et couvert » explique une bonne partie des incompréhensions. Service-Public le formule sans ambiguïté :
Une pergola, une tonnelle ou une terrasse ne sont pas taxables, car elles ne sont pas closes et couvertes. Par contre, un abri de jardin ou une véranda close et couverte sont taxables.
Un carport ouvert sur les côtés, un auvent, une tonnelle de jardin : rien à payer au titre de la surface de plancher. Une véranda vitrée fermée sur ses quatre côtés, en revanche, entre dans l'assiette au même titre qu'une extension de maison. Et le ministère de l'Économie précise un point que beaucoup ignorent : les abris de jardin sont concernés « même démontables ». L'argument du montage en kit, sans dalle ni fondation, ne fait pas échapper à la taxe.
Combien ça fait vraiment, et pourquoi 2026 est une année à part
Le calcul est simple : surface taxable multipliée par une valeur fixée par l'État, puis par les taux votés localement. Pour 2026, cette valeur est de 892 euros le mètre carré hors Île-de-France et de 1 011 euros en Île-de-France.
Ces montants ne sont pas la somme à payer, mais la base de calcul. S'y appliquent ensuite un taux communal compris entre 1 % et 5 %, pouvant grimper jusqu'à 20 % dans certains secteurs, un taux départemental plafonné à 2,5 %, et en Île-de-France une part régionale limitée à 1 %. Pour un abri de 15 m² en province avec des taux cumulés de 5 %, la note atteint 669 euros. Pour 12 m² avec des taux cumulés de 5,5 %, un peu moins de 590 euros. Dans une commune ayant voté un taux communal majoré à 20 %, le même abri de 12 m² dépasserait 2 400 euros.
La nouveauté de cette année tient au sens de la variation. Après plusieurs hausses consécutives, la valeur au mètre carré baisse de 4,06 %. Rien à voir avec un geste politique : elle est indexée sur l'indice du coût de la construction publié par l'Insee, tombé à 2056 au troisième trimestre 2025 contre 2143 un an plus tôt. L'indice recule, la base recule avec lui.
L'exonération que votre commune a peut-être votée sans que vous le sachiez
Il existe une porte de sortie, mais elle dépend entièrement de l'endroit où vous habitez. Les collectivités peuvent décider, par délibération, d'exonérer totalement ou partiellement les abris de jardin et serres de jardin à usage non professionnel dont la surface est inférieure ou égale à 20 m², ainsi que les pigeonniers et colombiers.
Cette exonération est facultative. Deux communes voisines peuvent donc appliquer des règles opposées au même abri. Un appel au service urbanisme de la mairie avant l'achat coûte moins cher qu'une régularisation après coup.
Ne pas déclarer ne fait pas disparaître la taxe
C'est le point le plus souvent mal compris, et il figure noir sur blanc dans la fiche de Service-Public : la taxe est également due en cas de construction ou d'aménagement sans autorisation. L'absence de déclaration préalable ne supprime pas la dette fiscale, elle y ajoute une infraction d'urbanisme. L'article L. 480-4 du Code de l'urbanisme prévoit dans ce cas une amende comprise entre 1 200 euros et un plafond de 6 000 euros par mètre carré de surface construite, un plafond que Demotivateur détaillait récemment à propos des mobil-homes installés dans les jardins privés.
Le calendrier, lui, est serré. Les éléments nécessaires au calcul doivent être déclarés dans les 90 jours suivant l'achèvement des travaux, depuis l'espace « Gérer mes biens immobiliers » du site des impôts. En dessous de 1 500 euros, le paiement se fait en une seule fois. Au-dessus, il peut être étalé en deux échéances.
Reste la question de la détection. Le projet Foncier innovant de la Direction générale des finances publiques, développé avec Capgemini et Google, croise les photos aériennes de l'IGN avec le plan cadastral pour repérer les biens absents des registres. Sur les piscines, il a permis d'identifier environ 140 000 bassins non déclarés, pour près de 40 millions d'euros de recettes supplémentaires pour les communes. Dès mars 2024, Thomas Cazenave, alors ministre délégué aux Comptes publics, annonçait la suite :
Maintenant, on passe des piscines aux bâtiments.
Depuis, plusieurs médias économiques ont rapporté que vérandas et abris de jardin figuraient parmi les cibles de cette deuxième phase, la DGFiP précisant que chaque signalement reste analysé individuellement par un agent avant tout courrier. Il faut enfin garder en tête qu'une taxe d'aménagement se paie une fois, alors qu'un abri fixe et durable intégré à la valeur locative cadastrale pèse, lui, sur la taxe foncière chaque année.
Pour le reste des règles à respecter avant de monter la première planche, distances aux limites de propriété et contraintes du plan local d'urbanisme comprises, nous avions fait le point sur la réglementation applicable aux abris de jardin.
Source : Service-Public (DILA) economie.gouv.fr