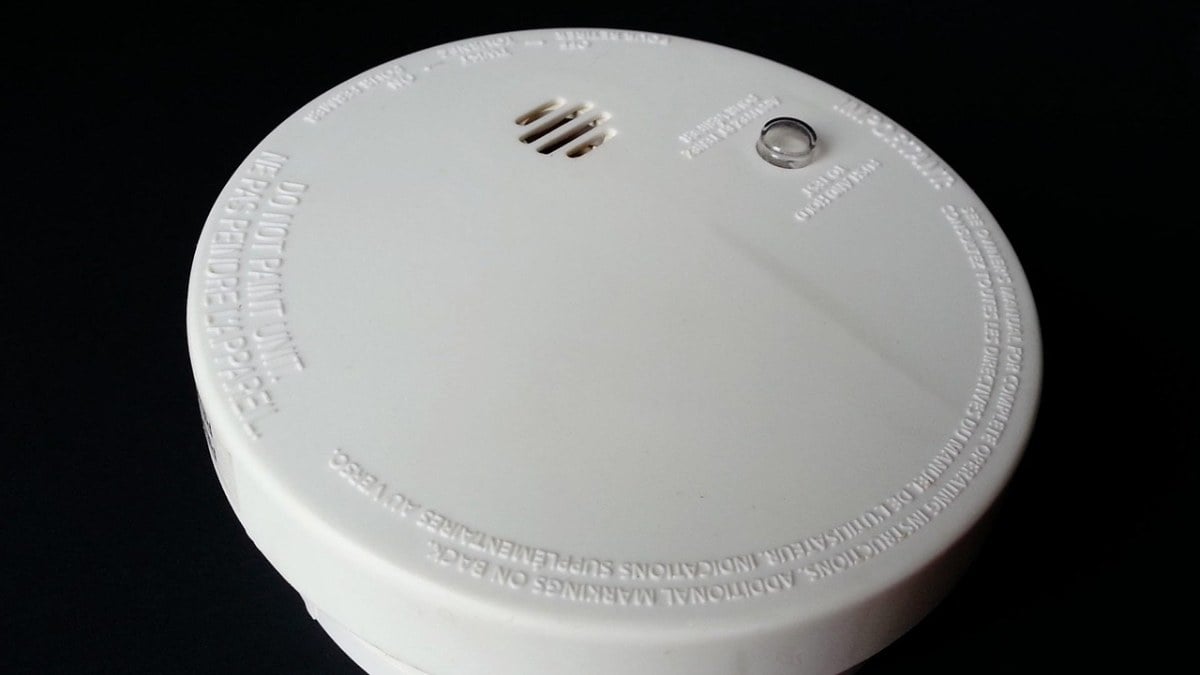
Le détecteur de fumée est obligatoire dans tous les logements en France depuis 2015. Le détecteur de monoxyde de carbone, lui, reste recommandé mais non imposé par la loi. Voici comment distinguer les deux, où les installer et ce que cela change pour votre assurance habitation.
Le détecteur de fumée est-il obligatoire ?
Le détecteur de fumée est obligatoire dans tous les logements en France, qu'ils soient occupés par leur propriétaire ou par un locataire. Cette obligation découle de la loi du 9 mars 2010, entrée en application le 8 mars 2015. Chaque logement doit être équipé d'au moins un détecteur avertisseur autonome de fumée (DAAF) en état de fonctionnement.
Le détecteur doit être conforme à la norme européenne EN 14604 et porter le marquage CE. Cette conformité vise à assurer un déclenchement de l'alarme sonore en présence de fumée.
Qui achète et installe : le propriétaire fournit et installe le détecteur.
Qui entretient : l'occupant (locataire ou propriétaire) vérifie le fonctionnement et remplace la pile.
Où le placer : de préférence dans un couloir ou un dégagement desservant les chambres, au plafond, loin des sources de vapeur (cuisine, salle de bains).Quelle différence entre détecteur de fumée et détecteur de monoxyde ?Le détecteur de fumée réagit aux particules de combustion visibles ou invisibles émises par un incendie naissant. Le détecteur de monoxyde de carbone (CO) réagit à un gaz inodore et invisible produit par une combustion incomplète, par exemple d'une chaudière gaz, d'un poêle ou d'un chauffage d'appoint. Les deux appareils répondent à des risques différents et ne sont donc pas interchangeables.
Le détecteur de monoxyde de carbone est-il obligatoire ?
La mise en place d'un détecteur de monoxyde de carbone n'est pas obligatoire en France, y compris en 2026. Contrairement à ce que suggèrent certains sites, aucune loi n'impose son installation dans les logements privés, en location comme en propriété. Il reste toutefois fortement recommandé par les autorités sanitaires, en particulier dans les logements équipés d'un appareil de chauffage à combustion.
Le monoxyde de carbone est responsable chaque année de plusieurs milliers d'intoxications en France, souvent pendant la période de chauffe. C'est pourquoi l'installation d'un détecteur de CO conforme à la norme EN 50291 constitue une protection utile, même sans obligation légale.
Quelle est la norme CE pour les détecteurs de monoxyde de carbone ?
La norme applicable aux détecteurs de monoxyde de carbone à usage domestique est la norme EN 50291-1. Un détecteur fiable doit porter le marquage CE et mentionner cette référence. Certains modèles vendus à bas prix ne respectent pas ces exigences : la Répression des fraudes a régulièrement signalé des produits non conformes qui se déclenchent trop tard ou pas du tout.
| Critère | Détecteur de fumée | Détecteur de monoxyde de carbone |
| Obligation légale | Oui, depuis 2015 | Non, recommandé |
| Norme applicable | EN 14604 | EN 50291-1 |
| Risque détecté | Incendie (fumée) | Gaz inodore (CO) |
| Emplacement conseillé | Couloir près des chambres, au plafond | Pièce avec appareil à combustion, à hauteur de respiration |
Où doit être placé un détecteur de monoxyde de carbone ?
Un détecteur de monoxyde de carbone doit être placé dans la pièce contenant un appareil à combustion, comme une chaudière gaz, un poêle à bois ou une cheminée. Contrairement au détecteur de fumée, il ne s'installe pas systématiquement au plafond : le CO ayant une densité proche de celle de l'air, l'appareil se pose plutôt à hauteur de respiration, à environ 1,50 mètre du sol, et à une distance de 1 à 3 mètres de la source de combustion.
Évitez de le placer directement au-dessus de l'appareil, dans un angle mort, ou derrière un meuble qui bloquerait la circulation de l'air. Dans une maison à étages, il est conseillé d'en installer un par niveau comportant un appareil à combustion.
BON À SAVOIR : l'entretien régulier d'une chaudière gaz contribue à réduire les risques. Le détecteur de CO complète l'entretien annuel obligatoire, il ne le remplace pas.
Quel impact ces détecteurs ont-ils sur votre assurance habitation ?
La présence d'un détecteur de fumée conforme influe directement sur la gestion d'un sinistre incendie. Même en l'absence de détecteur ou de détecteur non conforme, l'assureur a l'obligation légale d'indemniser le sinistre incendie de manière identique. La réglementation lui interdit d'appliquer une franchise majorée (le montant qui reste à votre charge) ou de réduire l'indemnisation. L'installation d'un équipement conforme facilite vos démarches et garantit une prise en charge optimale en cas de sinistre. Il est donc dans votre intérêt de conserver la preuve d'achat et de vérifier le bon fonctionnement de l'appareil.
Le détecteur de monoxyde de carbone, bien que non obligatoire, est vu favorablement par les assureurs. Il traduit une démarche de prévention qui limite le risque d'accident domestique. Certaines garanties d'assistance habitation peuvent prendre en charge, selon les conditions et limites du contrat, les conséquences d'une intoxication ou d'un incident lié à un appareil de chauffage.
Ce qui peut arriver en cas de sinistre
Imaginons un départ de feu nocturne dans une cuisine. Un détecteur de fumée fonctionnel déclenche l'alarme, permet l'évacuation et limite l'ampleur des dégâts. Lors de la déclaration du sinistre, la conformité de l'installation facilite l'ouverture du dossier et l'indemnisation. Un logement bien équipé vous permet de gérer sereinement vos démarches d'indemnisation.
L'info en + : vérifiez dans vos conditions générales les plafonds de garantie incendie et les éventuelles franchises. Un contrat habitation adapté couvre les dommages électriques et l'assistance, deux postes fréquemment sollicités après un sinistre lié à un appareil de chauffage.
Comment être bien couvert et accompagné ?
Au-delà de l'installation des détecteurs, souscrire à une assurance habitation adaptée peut vous aider à faire face aux conséquences d'un incendie ou d'une intoxication, en s'appuyant sur la solidité financière du groupe face aux risques climatiques et la centralisation des démarches via l'application Ma Banque. Nos formules habitation incluent, dès les garanties de base, des protections contre les dommages électriques et une assistance en cas de sinistre, dans les conditions, limites et exclusions prévues au contrat (voir conditions générales). Un conseiller Crédit Agricole peut faire le point avec vous sur votre couverture actuelle, vos franchises et vos garanties incendie.
Si vous êtes locataire, propriétaire occupant ou propriétaire non occupant (PNO), les obligations et les garanties diffèrent. Nous vous proposons de réaliser une simulation ou de demander un devis pour ajuster votre contrat à votre situation réelle et gérer vos démarches directement depuis l'application Ma Banque.
Article à caractère informatif et publicitaire
Les informations présentes dans cet article sont données à titre purement indicatif et n'engagent pas la responsabilité du Crédit Agricole ; elles n'ont en aucun cas vocation à se substituer aux connaissances et compétences du lecteur. Il est vivement recommandé de solliciter les conseils d'un professionnel. Certains produits et services mentionnés dans cet article peuvent être commercialisés par le Crédit Agricole : renseignez-vous sur leur disponibilité dans votre Caisse régionale immatriculée auprès de l'ORIAS en qualité de courtier d'assurance (mentions disponibles sur www.mentionscourtiers.credit-agricole.fr). La souscription à ces produits et services peut être soumise à conditions ou à la réglementation en vigueur, ainsi qu'à l'étude et à l'acceptation de votre dossier par votre Caisse régionale. Le contrat d’Assurance Habitation est assuré par PACIFICA, filiale d’assurances dommages de Crédit Agricole Assurances. PACIFICA, S.A. au capital entièrement libéré de 455 455 425 €, entreprise régie par le Code des assurances. Siège social : 8-10 Boulevard de Vaugirard - 75724 Paris Cedex 15 - RCS Paris 352 358 865 - N° de TVA : FR 95 352 358 865).


